
Risk and Optimization in Equity Portfolios: Is it
MY
Published · 40 slides · 0 views

1 / 1
Description
Risk and Optimization in Equity Portfolios: Is it a Match Made in Heaven? FOCAPO 2012 January 10th, 2012 Sebastian Ceria, CEO Axioma, Inc. Joint work with Anureet Saxena and Rob Stubbs, Axioma Research Asset Management and Optimization
Related Topics
Share
Embed code
Download this presentation From Below
"Risk and Optimization in Equity Portfolios: Is it" is the property of its rightful owner. Permission is granted to download and print the materials on this website for personal, non-commercial use only, and to display it on your personal computer provided you do not modify the materials and that you retain all copyright notices contained in the materials. By downloading content from our website, you accept the terms of this agreement.
Presentation Transcript
01
Risk and Optimization in Equity Portfolios: Is it a Match Made in Heaven? FOCAPO 2012
January 10th, 2012
Sebastian Ceria, CEO
Axioma, Inc.
Joint work with Anureet Saxena and Rob Stubbs, Axioma Research<br>
January 10th, 2012
Sebastian Ceria, CEO
Axioma, Inc.
Joint work with Anureet Saxena and Rob Stubbs, Axioma Research<br>
02
Asset Management and Optimization There are two type of managers of equity portfolios
Fundamental managers (80% of total AUM/US)
Quantitative managers (20% of total AUM/US)
Fundamental managers build portfolios bottoms up
Heavily research companies in their “target” list
Choose stocks to buy or sell based on the research
Size their positions based on simple heuristic rules
Control risk through diversification with simple rules of thumb
Quantitative managers build portfolios top down
Research a broad universe of companies with statistical techniques, based on market, balance sheet, and income statement information, using publicly available data sets
Construct portfolios using expectations of return, a risk model, and a “strategy” using an optimizer, so as to maximize some tradeoff Copyright © 2011 Axioma<br>
03
The Mean Variance Optimization Model Given a budget for investment (that needs to be fully utilized) into potential assets 1, …, n
Given expected returns i for every asset i=1, …, n
Given a variance-covariance matrix Q of asset returns that is used to calculate the risk of the portfolio with holdings h1, …, hn
Given a “risk-aversion” parameter
Find the holdings h1 ,…, hn that optimize the following optimization problem: Copyright © 2011 Axioma<br>
04
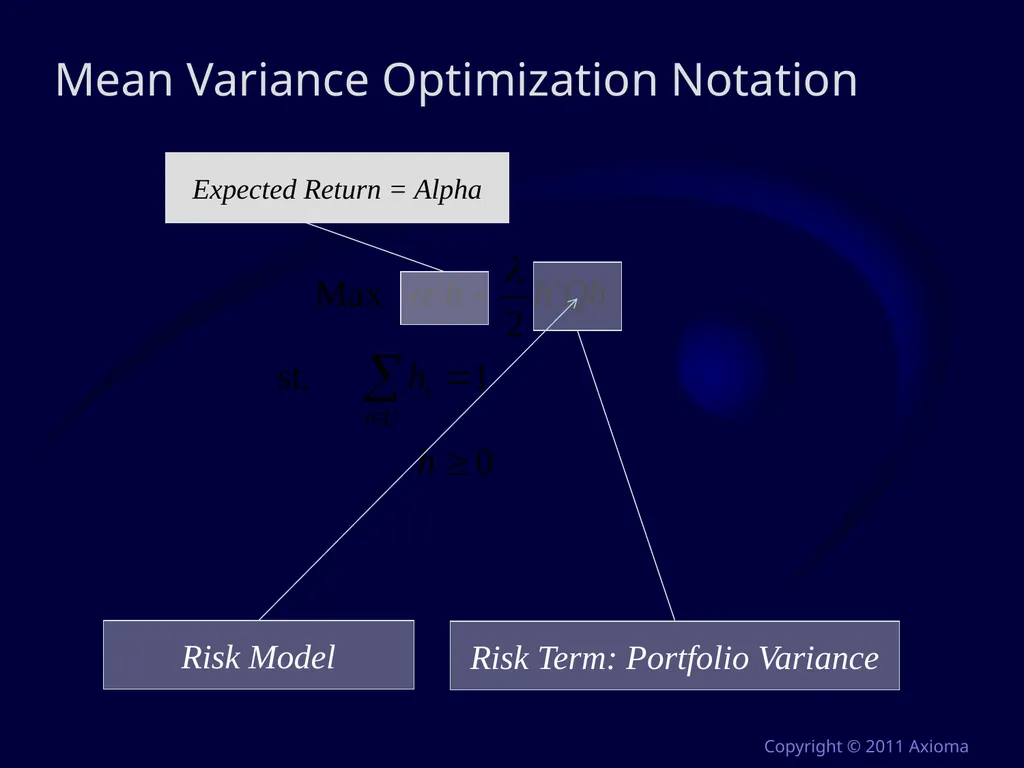
Mean Variance Optimization Notation Risk Model Copyright © 2011 Axioma<br>
05
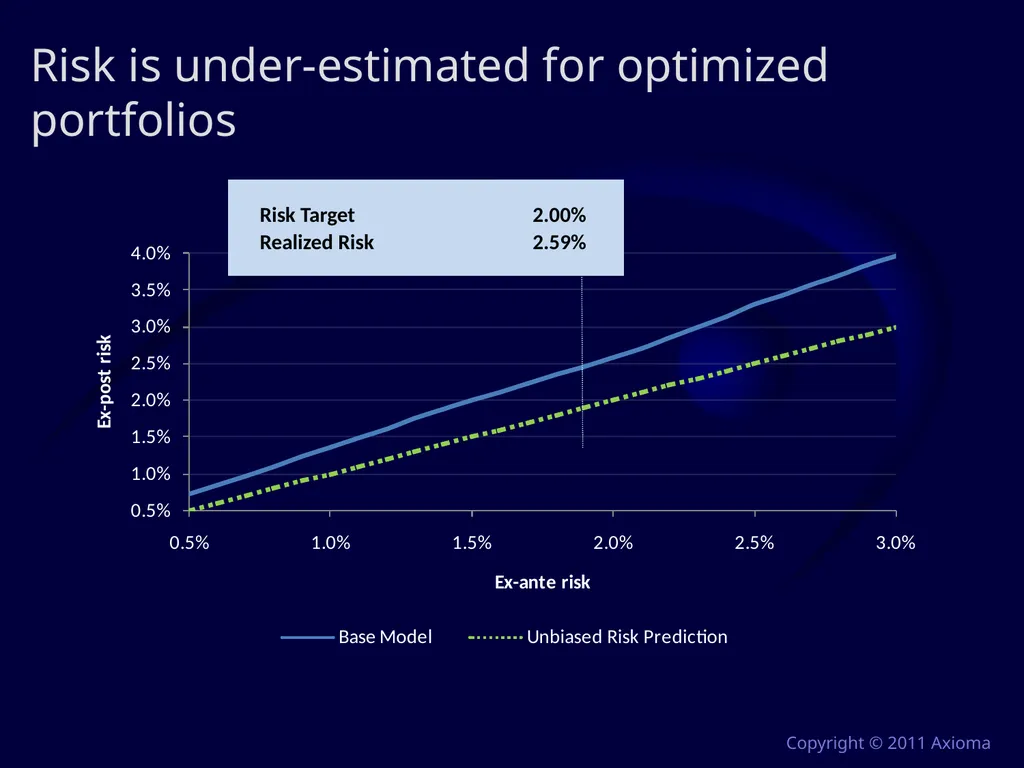
Risk is under-estimated for optimized portfolios Copyright © 2011 Axioma<br>
06
Risk Models and Alpha Interaction Are optimal MVO portfolios “biased” with respect to certain risk models?
How does a risk model used in MVO affect the optimal portfolio?
Why do risk estimates provided by risk models that were used to construct an MVO portfolio tend to underestimate risk?
Can a second risk model, in particular, one which was not used to build the MVO portfolio, provide a more accurate measurement of risk? Copyright © 2011 Axioma<br>
07
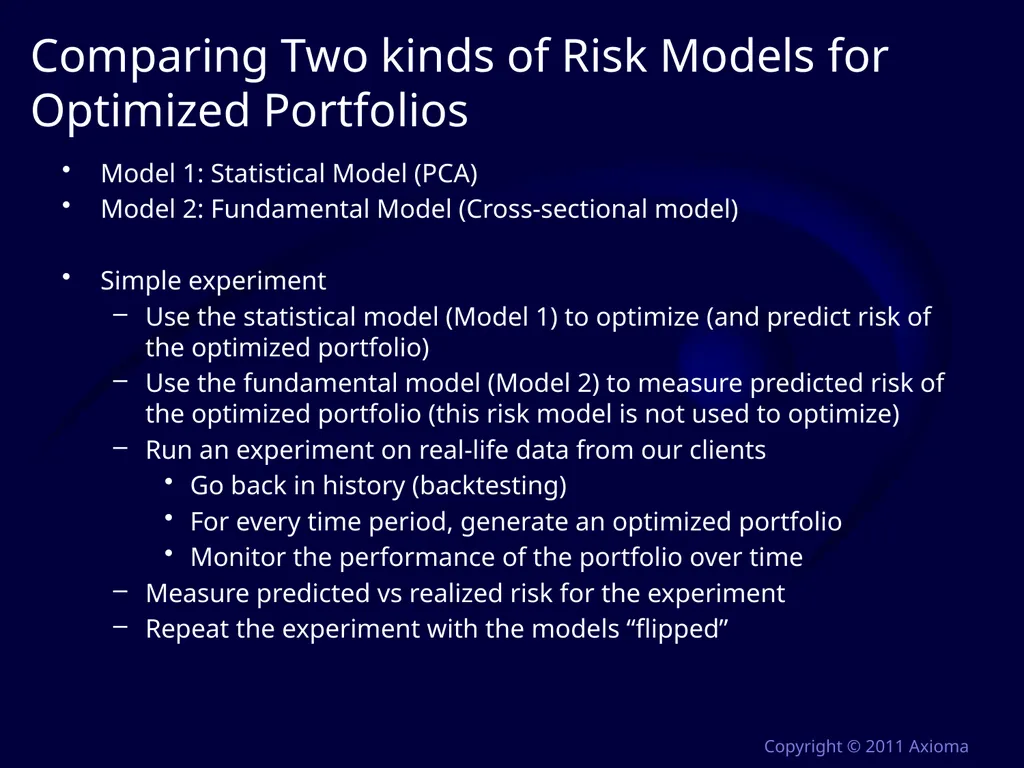
Comparing Two kinds of Risk Models for Optimized Portfolios Model 1: Statistical Model (PCA)
Model 2: Fundamental Model (Cross-sectional model)
Simple experiment
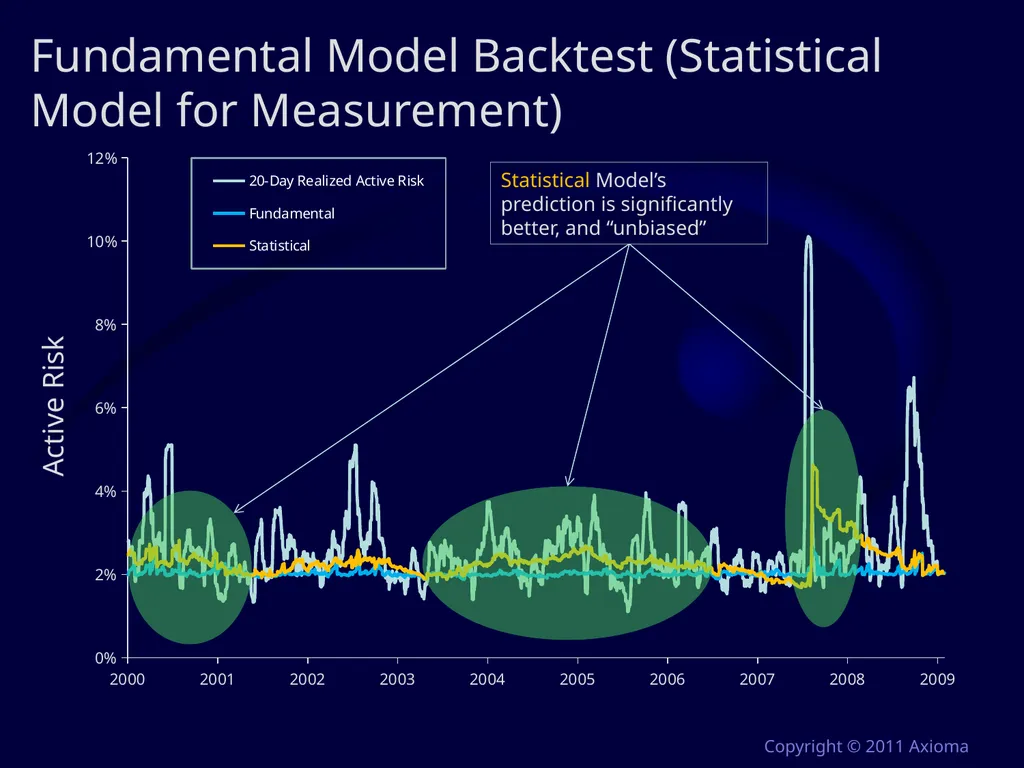
Use the statistical model (Model 1) to optimize (and predict risk of the optimized portfolio)
Use the fundamental model (Model 2) to measure predicted risk of the optimized portfolio (this risk model is not used to optimize)
Run an experiment on real-life data from our clients
Go back in history (backtesting)
For every time period, generate an optimized portfolio
Monitor the performance of the portfolio over time
Measure predicted vs realized risk for the experiment
Repeat the experiment with the models “flipped” Copyright © 2011 Axioma<br>
08
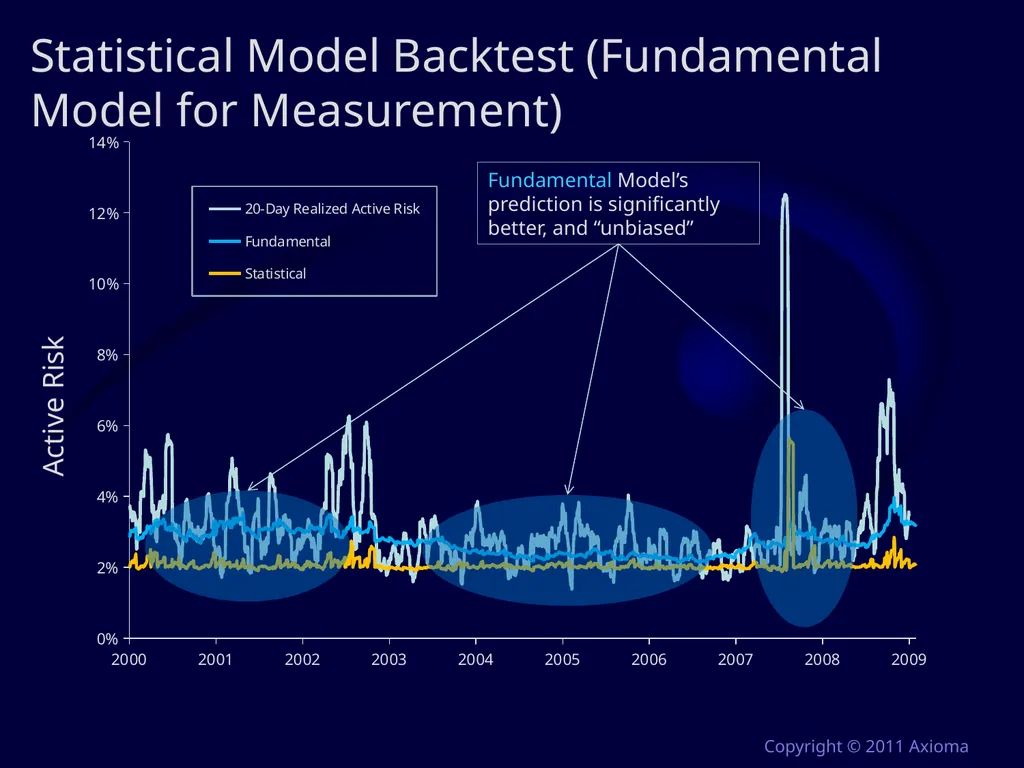
Statistical Model Backtest (Fundamental Model for Measurement) Copyright © 2011 Axioma Active Risk<br>
09
Fundamental Model Backtest (Statistical Model for Measurement) Copyright © 2011 Axioma Active Risk<br>
10
MVO: Risk Model and Alpha Interaction The Alpha and Risk Model are “interacting” and creating risk underestimation
What is driving this underestimation?
How is alpha built?
How is the risk model built?
Why are MVO portfolios particularly affected by this interaction?
How is the performance of the alphas affected by risk underestimation? Copyright © 2011 Axioma<br>
What is driving this underestimation?
How is alpha built?
How is the risk model built?
Why are MVO portfolios particularly affected by this interaction?
How is the performance of the alphas affected by risk underestimation? Copyright © 2011 Axioma<br>
11
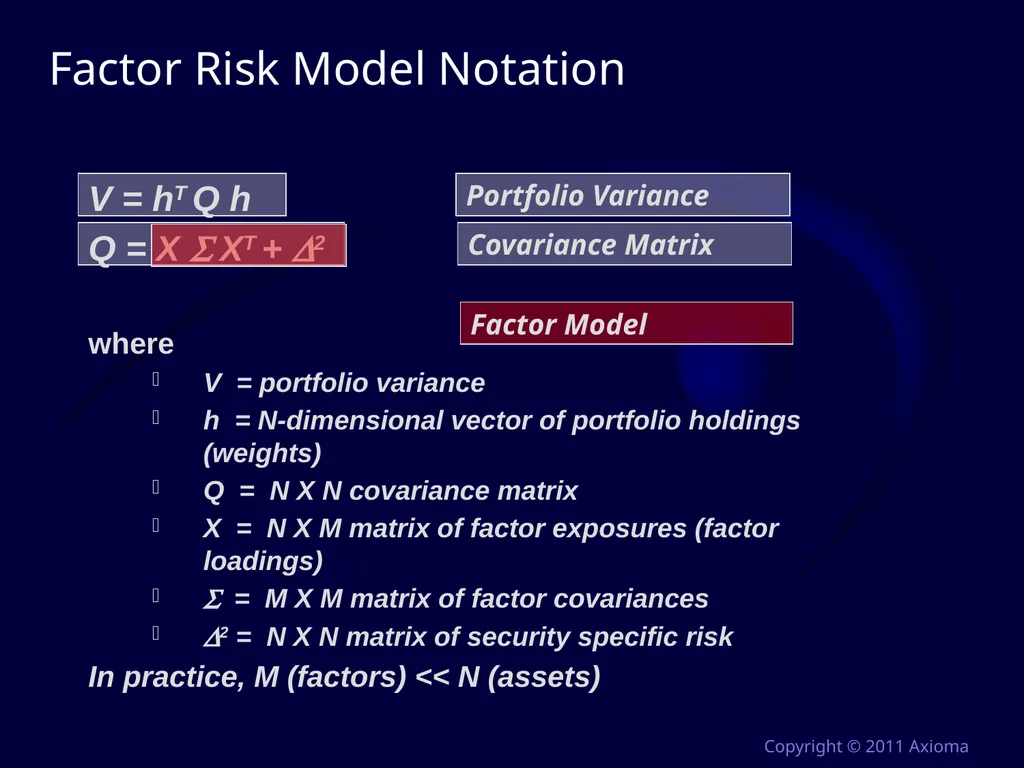
Factor Risk Model Notation V = hT Q h
Q = X S XT + D2
where
V = portfolio variance
h = N-dimensional vector of portfolio holdings (weights)
Q = N X N covariance matrix
X = N X M matrix of factor exposures (factor loadings)
S = M X M matrix of factor covariances
D2 = N X N matrix of security specific risk
In practice, M (factors) << N (assets) Copyright © 2011 Axioma<br>
12
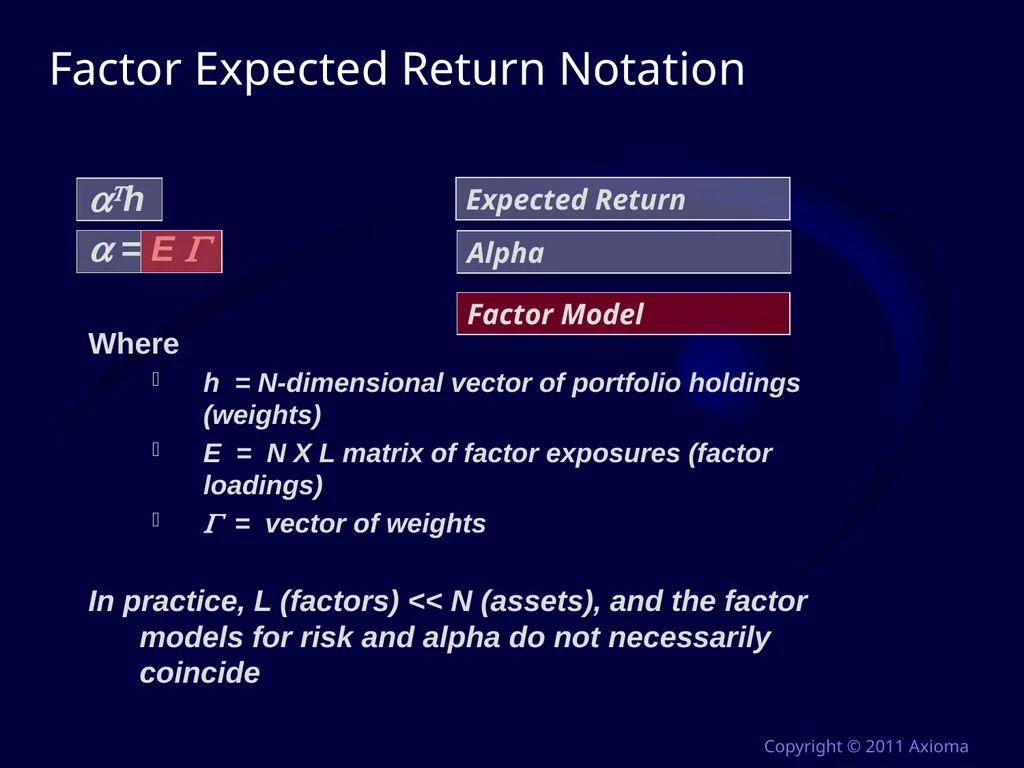
Factor Expected Return Notation aTh
a = E G
Where
h = N-dimensional vector of portfolio holdings (weights)
E = N X L matrix of factor exposures (factor loadings)
G = vector of weights
In practice, L (factors) << N (assets), and the factor models for risk and alpha do not necessarily coincide Copyright © 2011 Axioma<br>
a = E G
Where
h = N-dimensional vector of portfolio holdings (weights)
E = N X L matrix of factor exposures (factor loadings)
G = vector of weights
In practice, L (factors) << N (assets), and the factor models for risk and alpha do not necessarily coincide Copyright © 2011 Axioma<br>
13
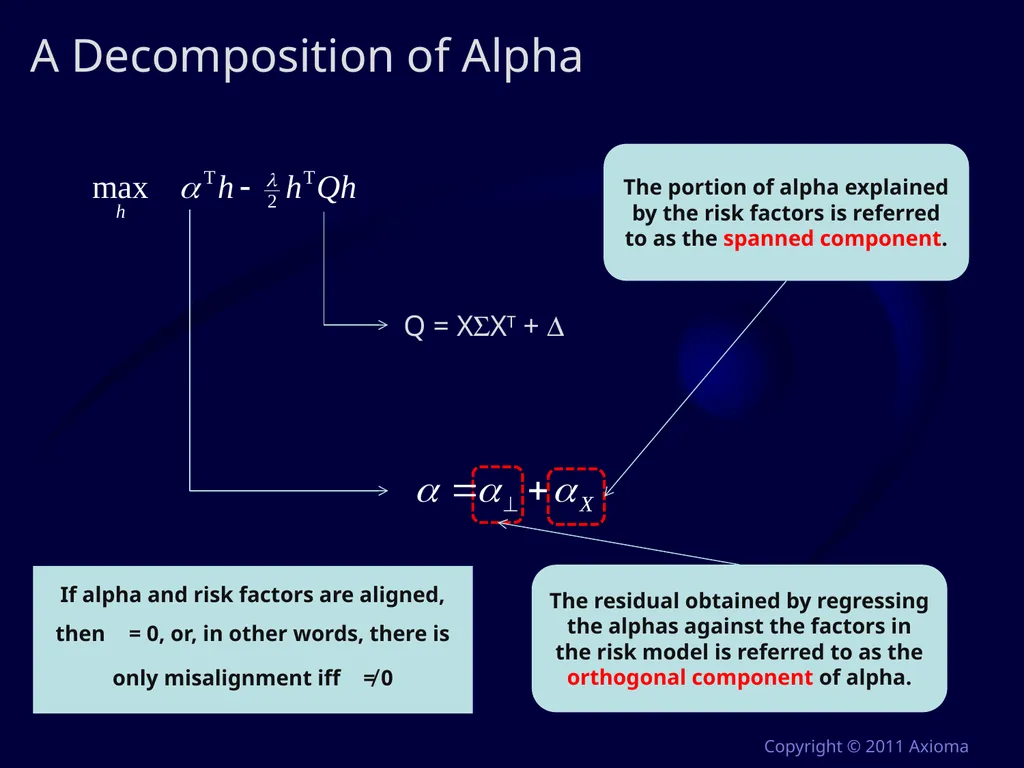
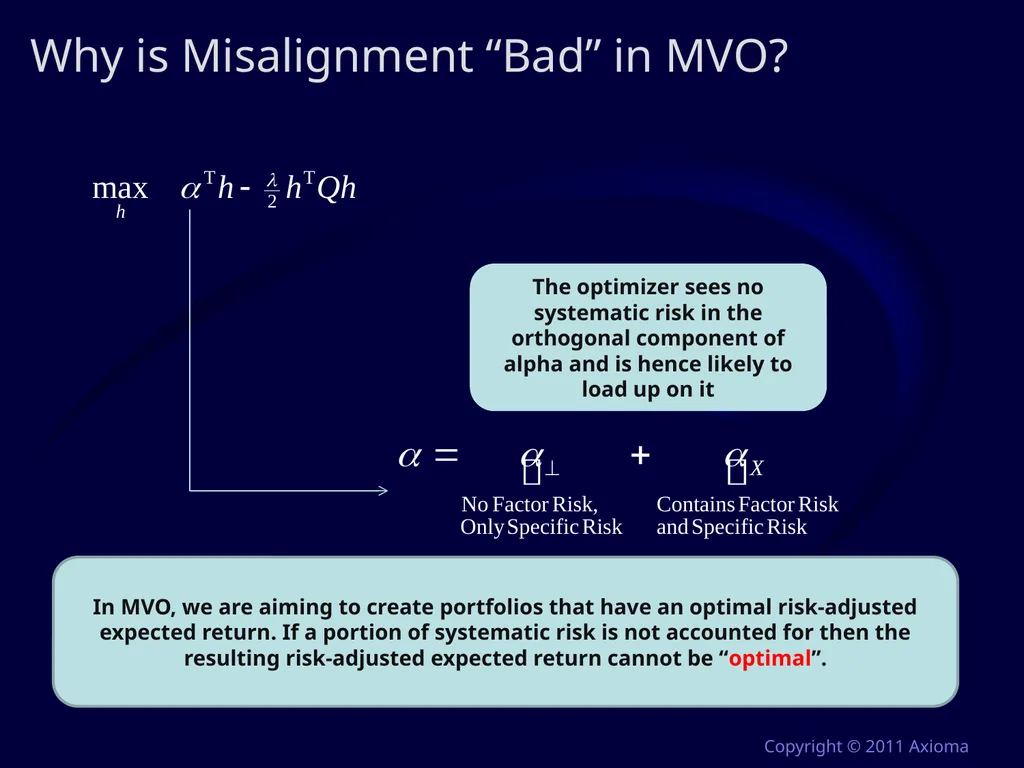
A Decomposition of Alpha Q = XSXT + D The residual obtained by regressing the alphas against the factors in the risk model is referred to as the orthogonal component of alpha. The portion of alpha explained by the risk factors is referred to as the spanned component. If alpha and risk factors are aligned, then = 0, or, in other words, there is only misalignment iff ≠ 0 Copyright © 2011 Axioma<br>
14
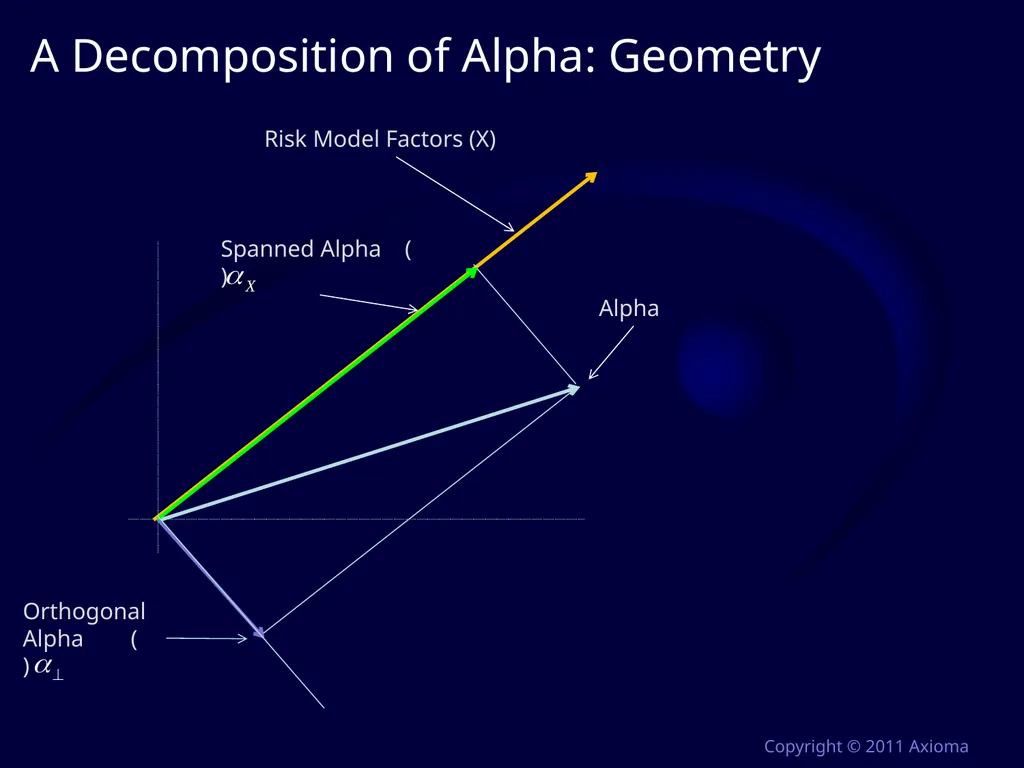
A Decomposition of Alpha: Geometry Copyright © 2011 Axioma<br>
15
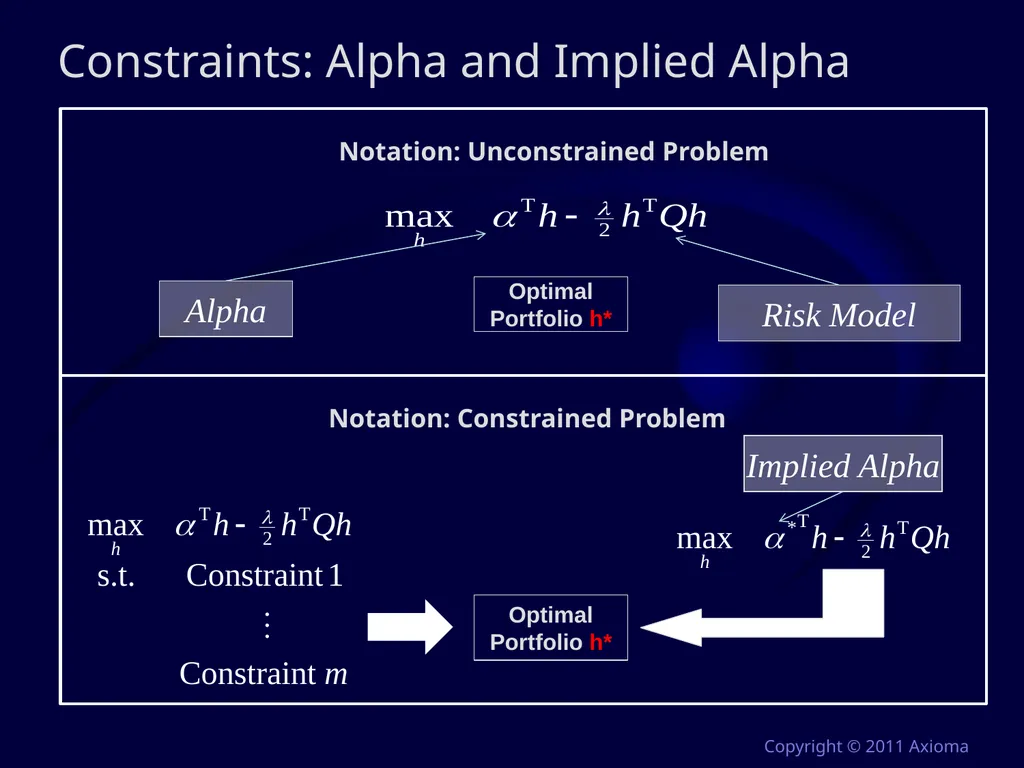
Constraints: Alpha and Implied Alpha Copyright © 2011 Axioma Alpha Risk Model Implied Alpha<br>
16
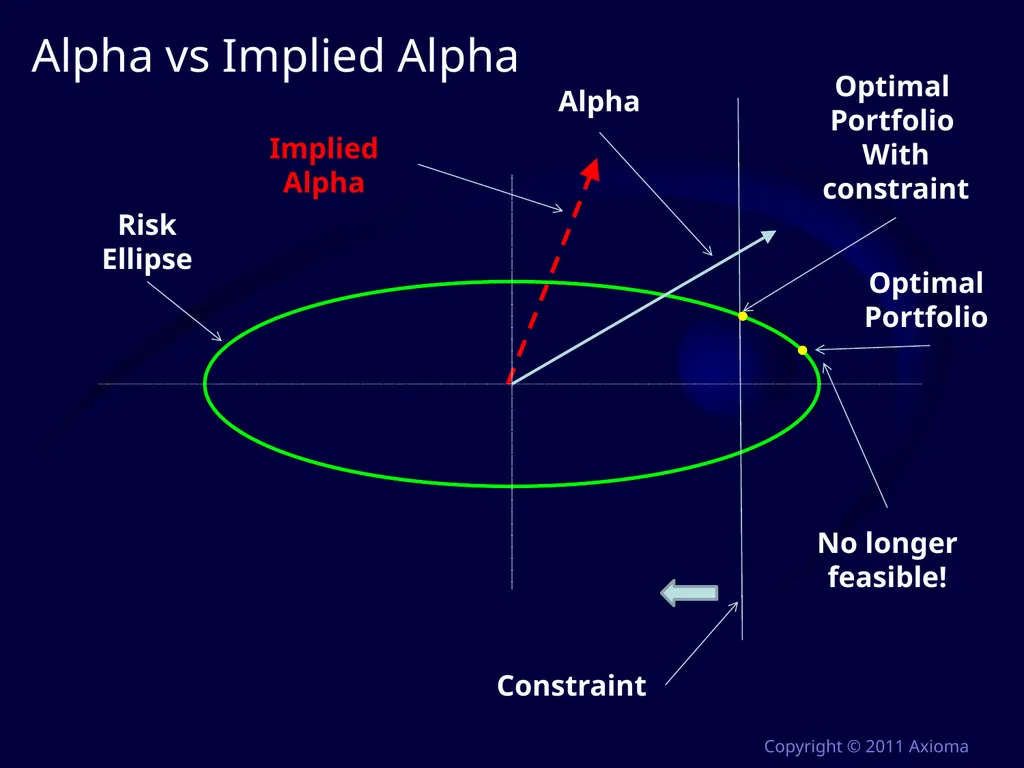
Alpha vs Implied Alpha Copyright © 2011 Axioma Alpha Implied
Alpha Optimal
Portfolio
With
constraint Constraint Risk Ellipse Optimal
Portfolio No longer feasible!<br>
Alpha Optimal
Portfolio
With
constraint Constraint Risk Ellipse Optimal
Portfolio No longer feasible!<br>
17
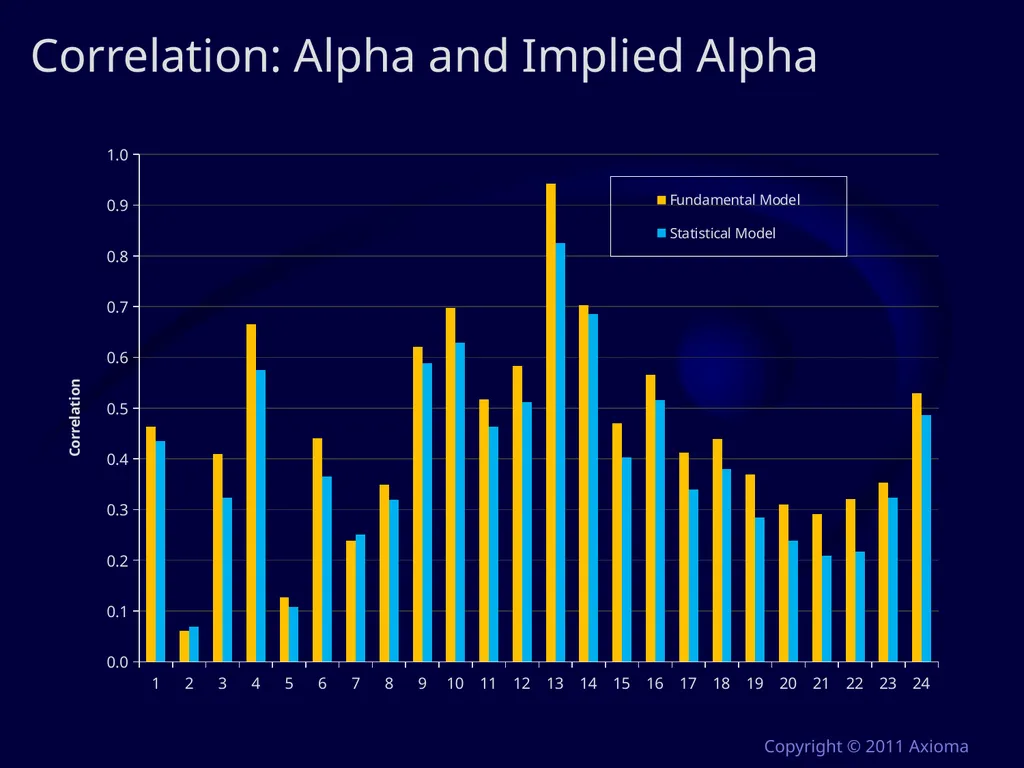
Correlation: Alpha and Implied Alpha Copyright © 2011 Axioma<br>
18
The Role of Constraints The optimizer follows the “direction” of Implied Alpha, not Alpha
In practice, these two could be very different
Does it make sense to focus on alpha independently of the constraints used in portfolio construction?
There is no such thing as “Alpha Research” it should really be “Implied Alpha Research”, however, we don’t have a model for implied alpha…
The interaction of Alpha and the Constraints is important in understanding the structure of optimal portfolios Copyright © 2011 Axioma<br>
19
Why is Misalignment “Bad” in MVO? The optimizer sees no systematic risk in the orthogonal component of alpha and is hence likely to load up on it Copyright © 2011 Axioma In MVO, we are aiming to create portfolios that have an optimal risk-adjusted expected return. If a portion of systematic risk is not accounted for then the resulting risk-adjusted expected return cannot be “optimal”.<br>
20
Factor Alignment Problems Copyright © 2011 Axioma<br>
21
Factor Alignment Problems Quantitative Portfolio Management brings together elements from four different fields, namely
Accounting – Empirical Asst pricing: Alpha model development
Statistics – Empirical Asset pricing: Risk model development
Optimization: Portfolio construction
Finance : “Efficiency” ambitions
Each one of these streams is a mature discipline in itself, having its own body of knowledge and operates under assumptions that are usually well-accepted within the respective community.
However, when concepts from these diverse fields are applied in a common setting there are bound to be frictions between various assumptions which get magnified due to the use of an optimizer we call these problems Factor Alignment Problems. Copyright © 2011 Axioma<br>
22
Factor Alignment Problems: Our Contribution In general, we say that risk and alpha factors are aligned if alpha can be written as a linear combination of the risk factors
The only research in this topic is “theoretical” and deals with the simple unconstrained case. It suggests that aligning the risk and alpha factors is desirable
But what happens when we also have constraints? How do we “align” for constraints
We will show that there is no universal answer and the goal of the portfolio manager should be to “manage” the (mis)alignment Copyright © 2011 Axioma<br>
23
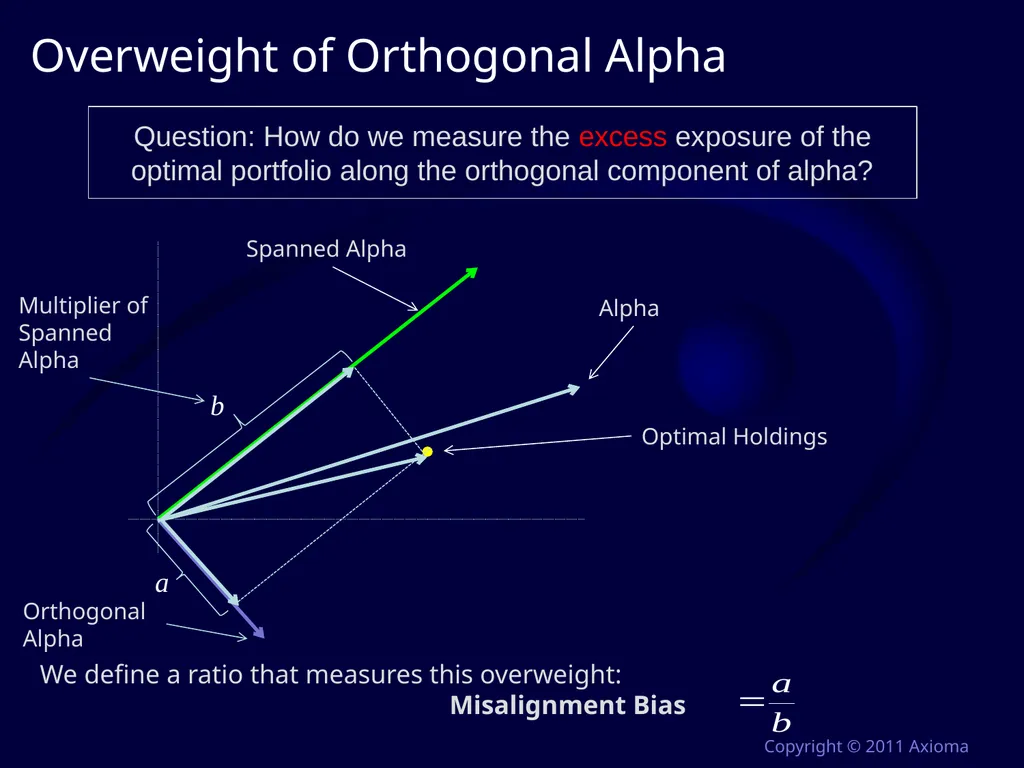
Overweight of Orthogonal Alpha Copyright © 2011 Axioma Question: How do we measure the excess exposure of the optimal portfolio along the orthogonal component of alpha? We define a ratio that measures this overweight:
Misalignment Bias<br>
Misalignment Bias<br>
24
Is Misalignment Bad? When we work in “theory”, we assume that the orthogonal component of alpha is all noise
In this case, we do not want exposure to orthogonal alpha (Hence, Misalignment is Bad)
However, in practice, the orthogonal component of alpha may have positive information (IC = Information Coefficient), so, a positive exposure to the orthogonal component of alpha will increase returns (Hence, Misalignment is good)
But, what if the orthogonal component of alpha also contains systematic risk? (Then, we should be managing the tradeoff given by the misalignment)
In practice, however, we can’t look at alpha, we need to look at IMPLIED alpha Copyright © 2011 Axioma<br>
25
How Do We Manage this Tradeoff? Exposure to the orthogonal implied alpha can be rewarding in terms of return (IC), but it may also lead to increased risk
Even though the risk of the orthogonal implied alpha appears to be low, it is weighted so heavily in the optimal portfolio that the risk of the orthogonal alpha should still be considered
How can we manage our exposure to the orthogonal implied alpha in the portfolio construction process?
Add the orthogonal implied alpha as a risk factor
Penalize exposure along the orthogonal implied alpha
Reducing exposure to the orthogonal implied alpha will also reduce the Misalignment Bias (it is the numerator of the ratio) Copyright © 2011 Axioma<br>
26
1. Add the Orthogonal Implied Alpha as a Risk Factor Copyright © 2011 Axioma We really need the implied alpha, not alpha, which means, this process would require us to solve optimization problems to identify the implied alpha
We would need to re-estimate the whole risk model with the new factor
We would need to iterate this process, until the orthogonal component of the implied alpha is zero
Not practical, may not converge -- not recommended<br>
We would need to re-estimate the whole risk model with the new factor
We would need to iterate this process, until the orthogonal component of the implied alpha is zero
Not practical, may not converge -- not recommended<br>
27
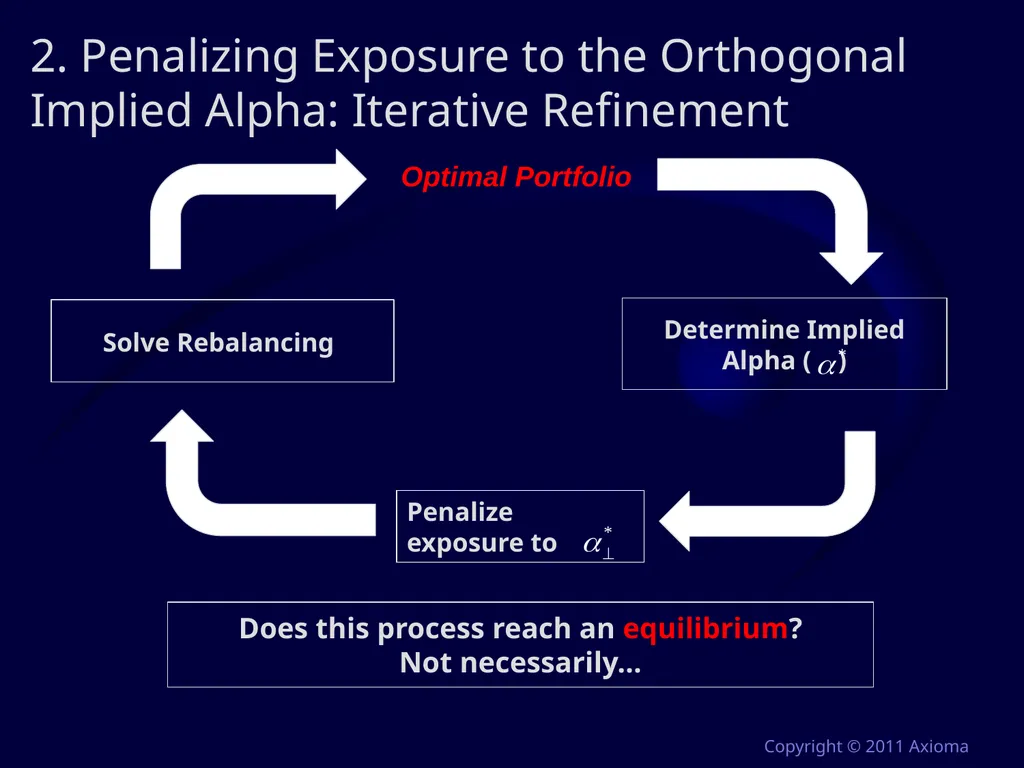
2. Penalizing Exposure to the Orthogonal Implied Alpha: Iterative Refinement Does this process reach an equilibrium?
Not necessarily… Copyright © 2011 Axioma<br>
Not necessarily… Copyright © 2011 Axioma<br>
28
The Alpha Alignment Factor Copyright © 2011 Axioma<br>
29
The “Alpha Alignment Factor” Methodology Problem:
To address this systematic problem, we need a new methodology
Solution:
Axioma introduced in 2006 a new methodology for dealing with risk underestimation, we called it the “Alpha Factor” (Patented)
Methodology identifies an additional factor (the “Alpha Factor”) that is added to the risk model to correct for (factor) risk underestimation in optimized portfolios
A portfolio’s exposure to the Alpha Factor is portfolio specific
Identified through an optimization process (error maximization)
The Alpha Factor is “dependent” on the optimized portfolio
In turn, the optimized portfolio is “dependent” on the alpha process and investment strategy
The Alpha Factor must be orthogonal to the other factors used in a generic risk model Copyright © 2011 Axioma<br>
30
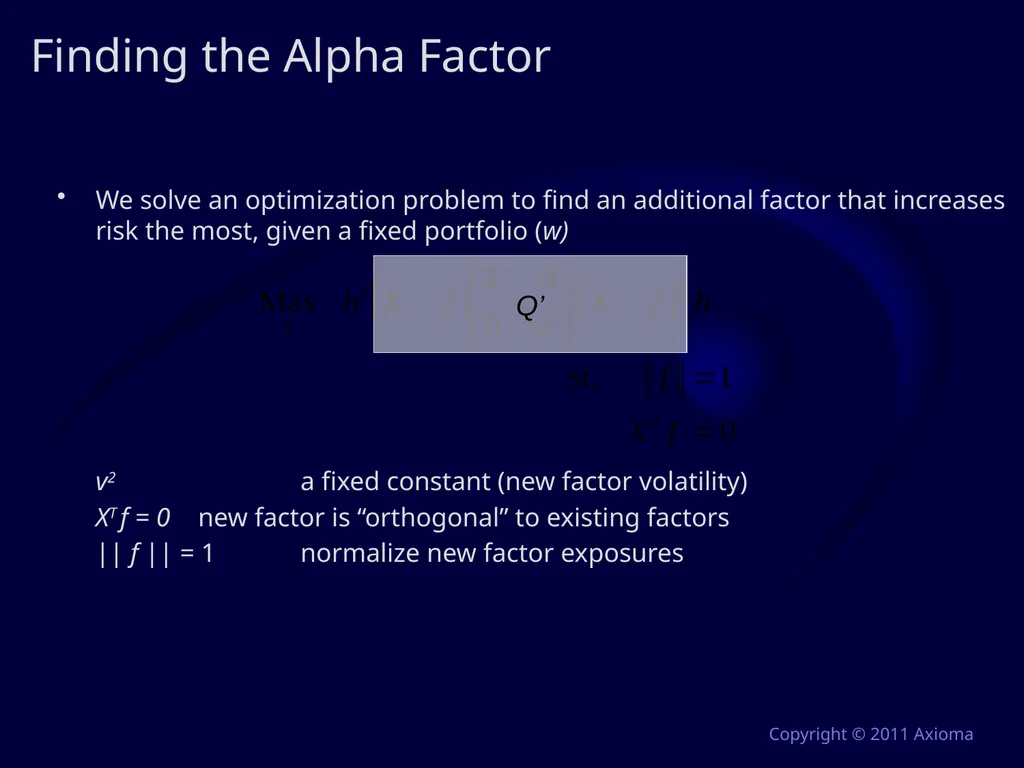
Finding the Alpha Factor We solve an optimization problem to find an additional factor that increases risk the most, given a fixed portfolio (w)
v2 a fixed constant (new factor volatility)
XT f = 0 new factor is “orthogonal” to existing factors
|| f || = 1 normalize new factor exposures Q’ Copyright © 2011 Axioma<br>
v2 a fixed constant (new factor volatility)
XT f = 0 new factor is “orthogonal” to existing factors
|| f || = 1 normalize new factor exposures Q’ Copyright © 2011 Axioma<br>
31
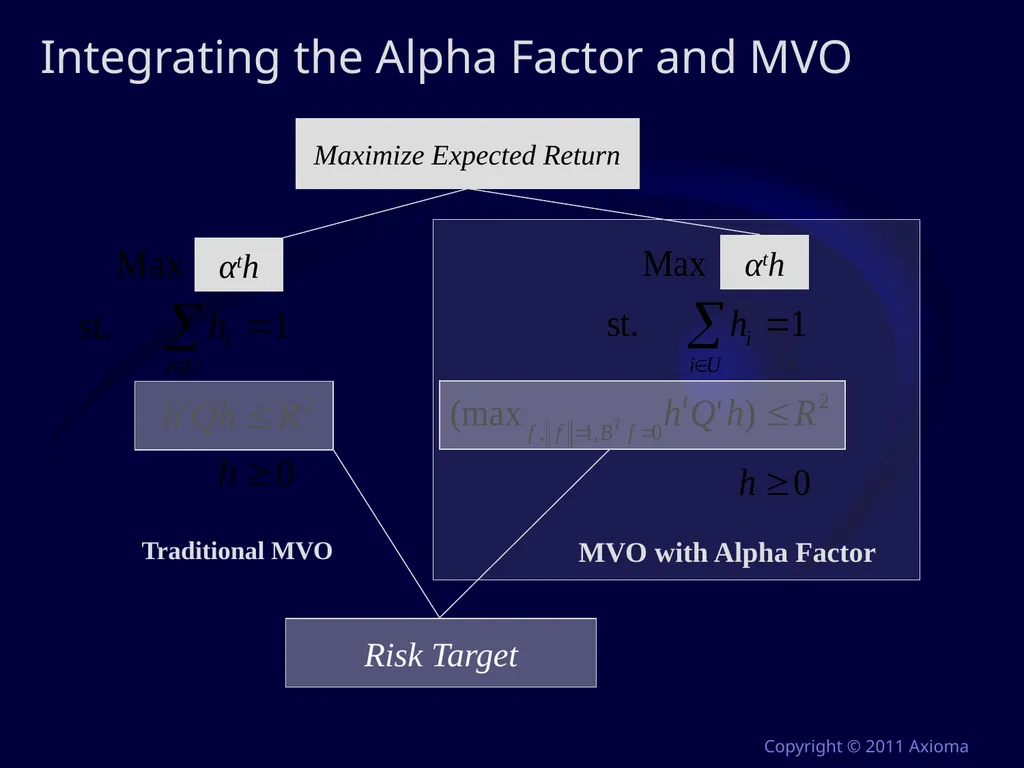
Integrating the Alpha Factor and MVO Traditional MVO Copyright © 2011 Axioma<br>
32
From the “Alpha Factor” to the “Alpha Alignment Factor” When you do the math, the “Alpha Factor” (f) is the orthogonal part of implied alpha
Adding the Alpha Factor to the optimization problem as we proposed before is, in fact, penalizing the exposure to the orthogonal implied alpha
Hence, the Alpha Factor Method, “automatically” solves Problem 2.
But you still have to manage the tradeoff, fortunately, it is only one parameter v, the “volatility” of the alpha factor
Because the Alpha Factor solves the alignment problem we call it “The Alpha Alignment Factor” (AAF) Copyright © 2011 Axioma<br>
33
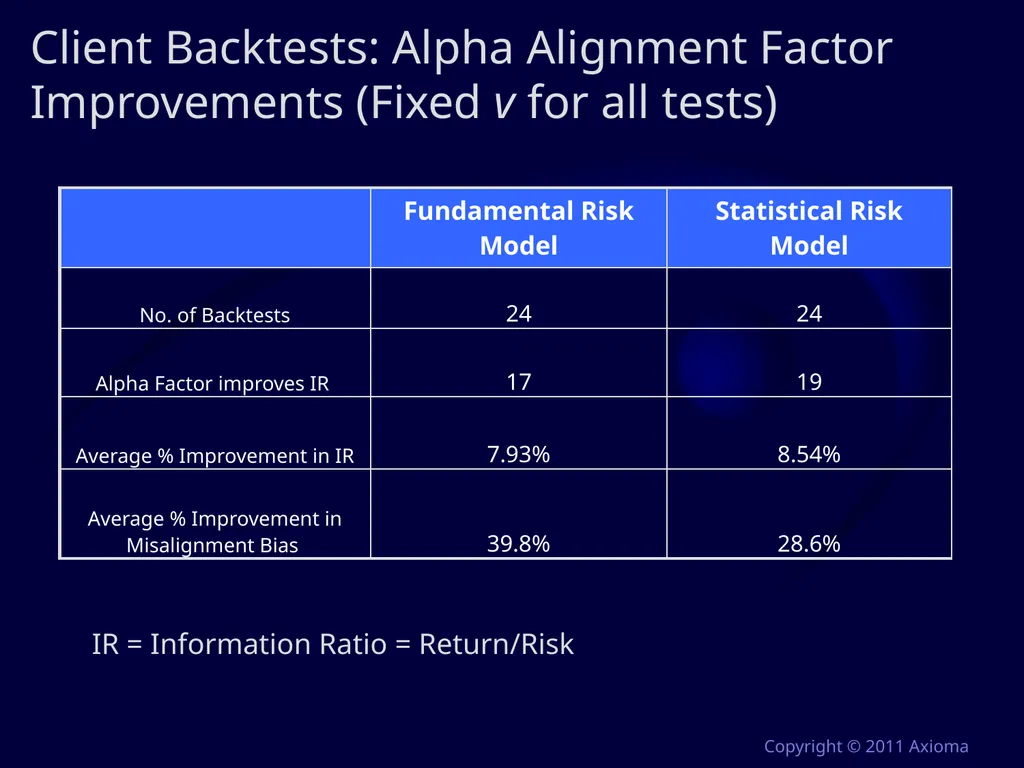
Client Backtests: Alpha Alignment Factor Improvements (Fixed v for all tests) Copyright © 2011 Axioma IR = Information Ratio = Return/Risk<br>
34
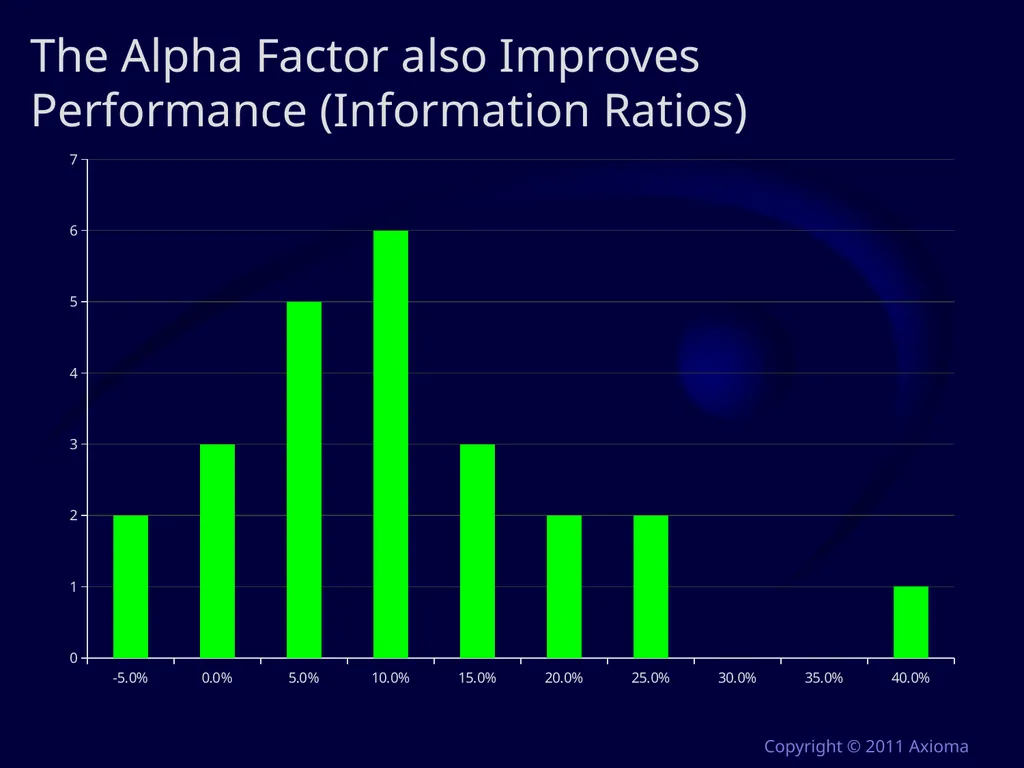
The Alpha Factor also Improves Performance (Information Ratios) Copyright © 2011 Axioma<br>
35
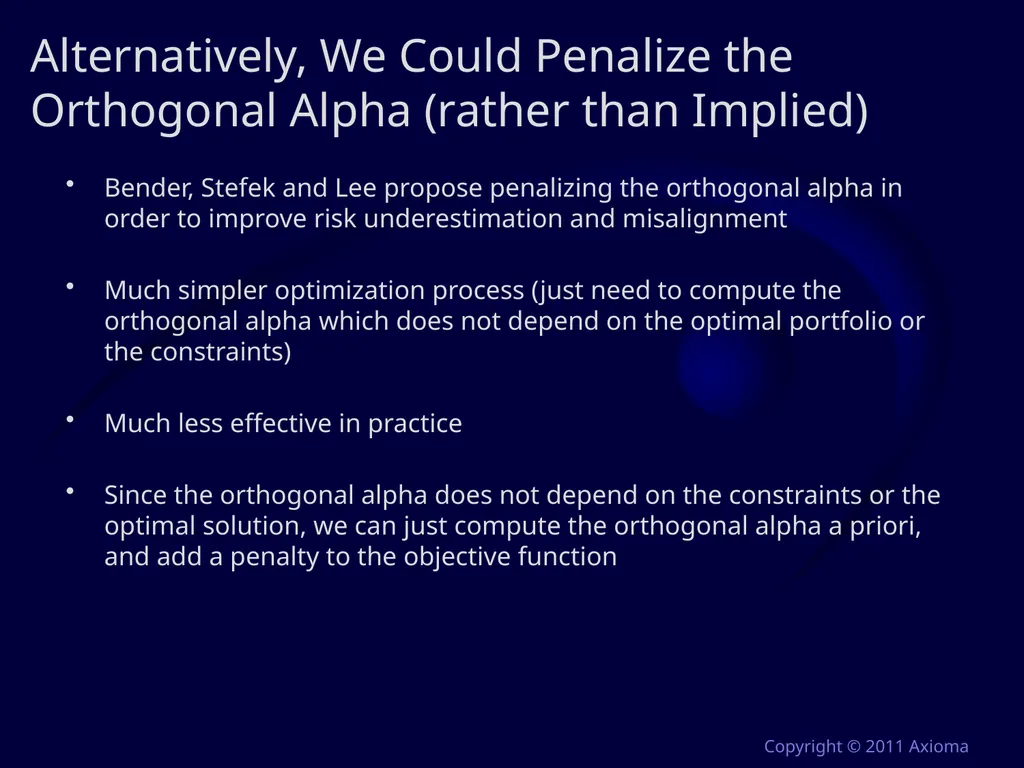
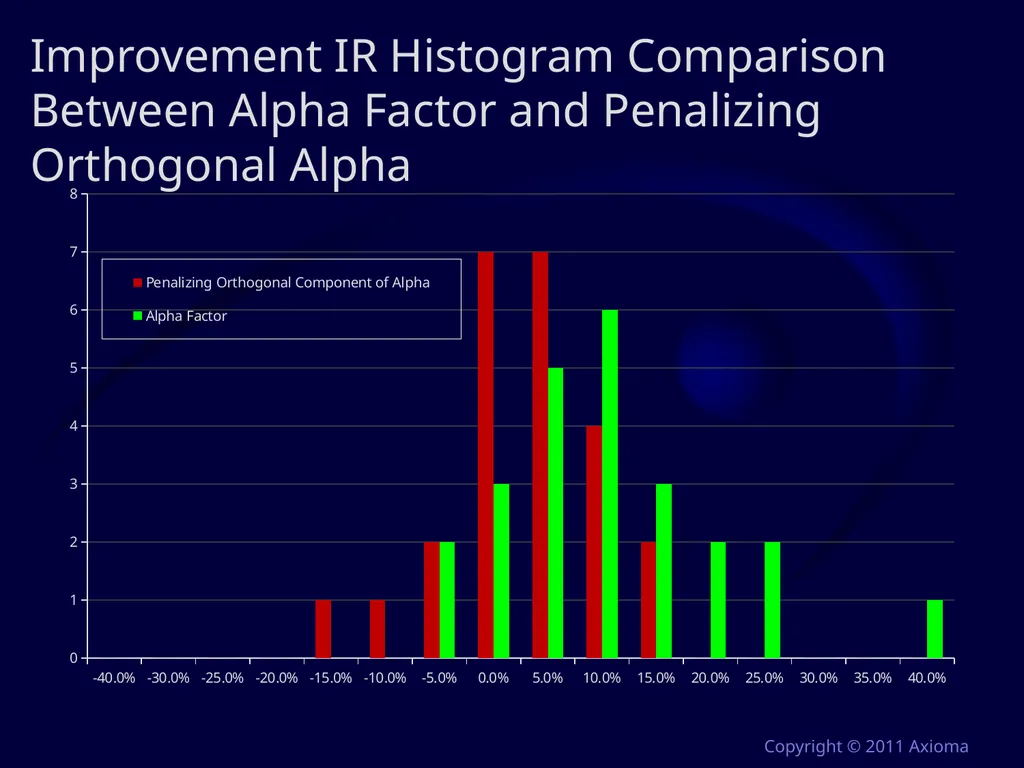
Alternatively, We Could Penalize the Orthogonal Alpha (rather than Implied) Bender, Stefek and Lee propose penalizing the orthogonal alpha in order to improve risk underestimation and misalignment
Much simpler optimization process (just need to compute the orthogonal alpha which does not depend on the optimal portfolio or the constraints)
Much less effective in practice
Since the orthogonal alpha does not depend on the constraints or the optimal solution, we can just compute the orthogonal alpha a priori, and add a penalty to the objective function Copyright © 2011 Axioma<br>
36
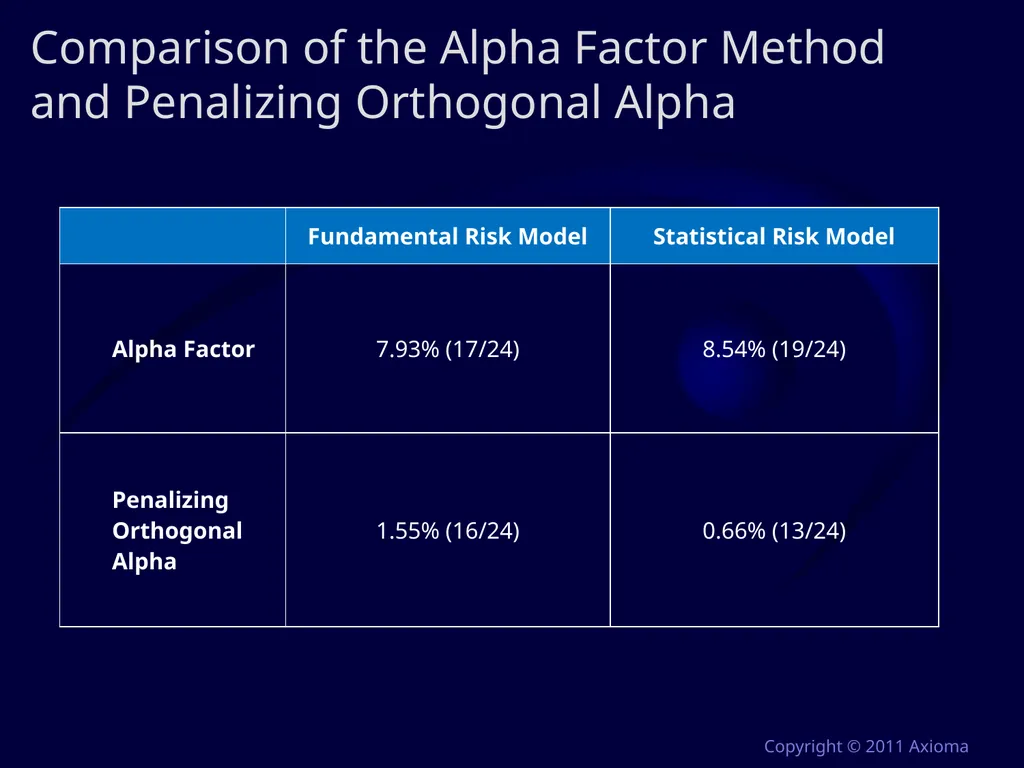
Comparison of the Alpha Factor Method and Penalizing Orthogonal Alpha Copyright © 2011 Axioma<br>
37
Improvement IR Histogram Comparison Between Alpha Factor and Penalizing Orthogonal Alpha Copyright © 2011 Axioma<br>
38
Summary The understanding of Factor Alignment Problems is an essential component of empirical asset management
The misalignment of alpha and risk model factors can be solved with the Alpha Alignment Factor methodology
The Alpha Alignment Factor methodology also improves ex-post performance
The theoretical foundation behind the Alpha Factor Methodology can be used to
In general, the optimizer will tend to overweight the orthogonal (implied) alpha, so, if there is no information present in the orthogonal alpha, penalizing it will yield better performance
The Alpha Factor Method solves this problem directly and efficiently Copyright © 2011 Axioma<br>
39
Bibliography MacKinlay, A. C., 1995, “Multifactor models do not explain deviations from the CAPM”, Journal of Financial Economics, 38, 3—28.
MacKinlay, A. C., and L. Pastor, 2000, “Asset Pricing Models: Implications for Expected Returns and Portfolio Selection”, The Review of Financial Studies, 13(4), 883—916.
Lee, J. H., and D. Stefek, 2008, “Do Risk Factors Eat Alphas?”, The Journal of Portfolio Management, 34(4), 12—25.
Bender, J., J. H. Lee, and D. Stefek, 2009, “Refining Portfolio Construction When Alphas and Risk Factors are Misaligned”, MSCI Barra Research Paper, No. 2009-09. Copyright © 2011 Axioma<br>
40
Bibliography (cont) S. Ceria, A. Saxena, and R. A. Stubbs. Factor alignment problems and quantitative portfolio management. Journal of Portfolio Management, To Appear, 2012.
A. Renshaw, R. A. Stubbs, S. Schmieta, and S. Ceria. Axioma alpha factor method: Improving risk estimation by reducing risk model portfolio selection bias. Technical report, Axioma, Inc. Research Report, March 2006.
A. Saxena and R. A. Stubbs. Alpha alignment factor: A solution to the underestimation of risk for optimized active portfolios. Technical report, Axioma, Inc. Research Report #015, February 2010a.
A. Saxena and R. A. Stubbs. Pushing frontiers (literally) using alpha alignment factor. Technical report, Axioma, Inc. Research Report #022, February 2010b. Copyright © 2011 Axioma<br>